 admin
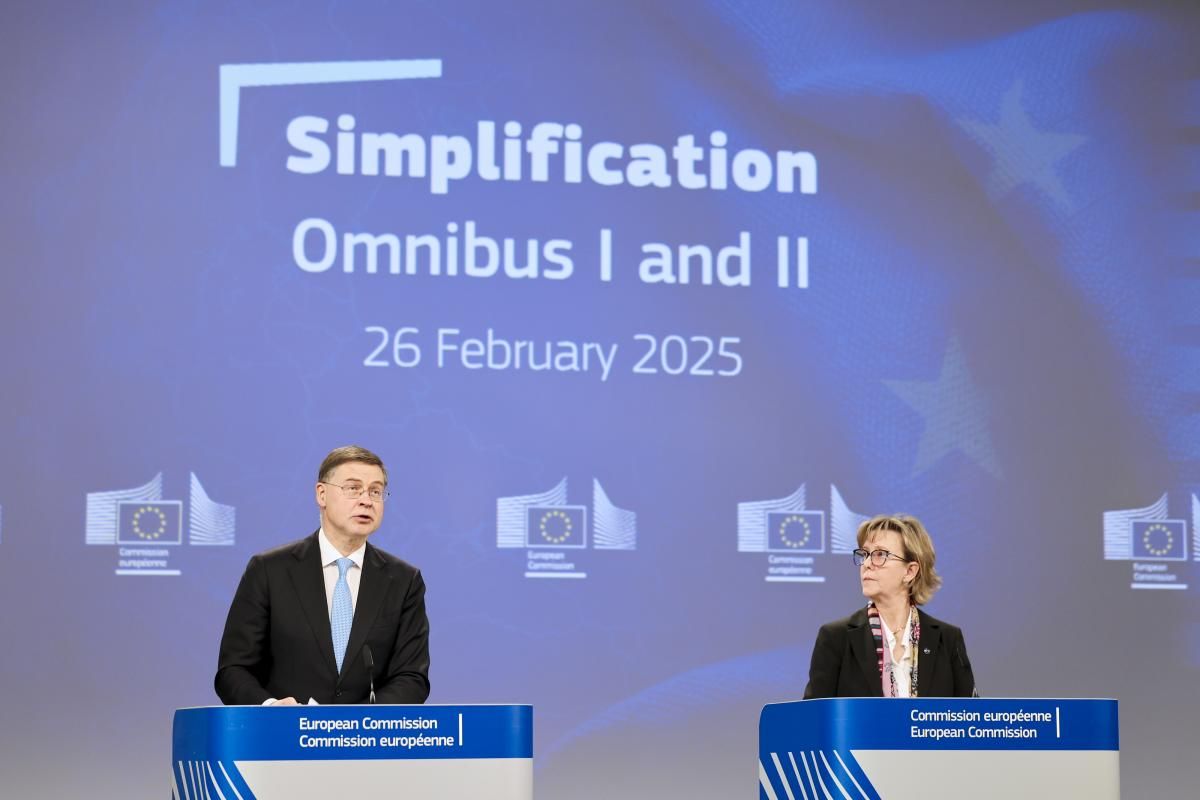
Está previsto que la Comisión presente un tercer paquete Ómnibus centrado las pequeñas empresas de mediana capitalización y la supresión de requisitos burocráticos durante el segundo trimestre del año.
El primer paquete (Ómnibus I), con el que la Comisión busca una “simplificación de gran alcance”, incluye propuestas de Directiva relativas a información corporativa en materia de sostenibilidad (CSRD) y diligencia debida de las empresas en materia de sostenibilidad (CS3D), además de un proyecto de Acto Delegado sobre Taxonomía y de un anexo para la simplificación del Reglamento Mecanismo en Ajuste de Frontera de Carbono (CBAM).
En lo relativo al la reducción de las obligaciones de reporte CSRD, la propuesta tiene el objetivo de eliminar la obligatoriedad de presentar informes de sostenibilidad para el 80% de las empresas. Quedarían obligadas a las grandes empresas de hasta 1.000 empleados y 50 millones de cifra de negocios.
También se posponen dos años los requisitos de presentación de informes para las empresas que actualmente se encuentran en el ámbito de aplicación de la directiva CSRD y se eliminan los estándares sectoriales, pasando a usarse estándares proporcionados y voluntarios.
En materia de diligencia debida (CS3D), la propuesta incluye medidas como limitar el alcance de las obligaciones al nivel 1 (socios comerciales directos); propone la obligación de supervisión de diligencia debida cada 5 años, en lugar de cada 12 meses; la reducción de cargas y los efectos de goteo para las PYMES, limitando la cantidad de información que puede solicitarse como parte de la cadena de valor; expande la cláusula de armonización total a más ámbitos; reduce las multas y elimina el régimen de responsabilidad civil de ámbito europeo, que pasa a ser a nivel de los Estados Miembros y manteniendo las previsiones de acceso a la justicia. Asimismo, aplaza un año la transposición de la Directiva.
Respecto a la Taxonomía, propone limitar las obligaciones de reporte a las grandes empresas en el ámbito de CS3D; introduce un umbral de materialidad financiera para los informes; reduce los modelos de formularios de informes en aproximadamente un 70% y propone simplificaciones en los criterios más complejos del principio “no causar daños significativos”.
Por último, en lo relativo al CBAM, entre otras medidas, propone simplificar las normas para las empresas que permanezcan en su ámbito de aplicación y limitar las obligaciones para el 90% de los importadores (en su mayoría PYMES), lo que supondrá grandes ahorros aun cubriendo el 99% de las emisiones.
BusinessEurope acogió con satisfacción la publicación del primer paquete Ómnibus y lo calificó de «importante hito para hacer de Europa un lugar mejor para hacer negocios». No obstante, apuntó que hay áreas en las que el paquete se ha quedado corto e insta a los legisladores a redoblar los esfuerzos por garantizar un enfoque armonizado de la Diligencia Debida para evitar la fragmentación.